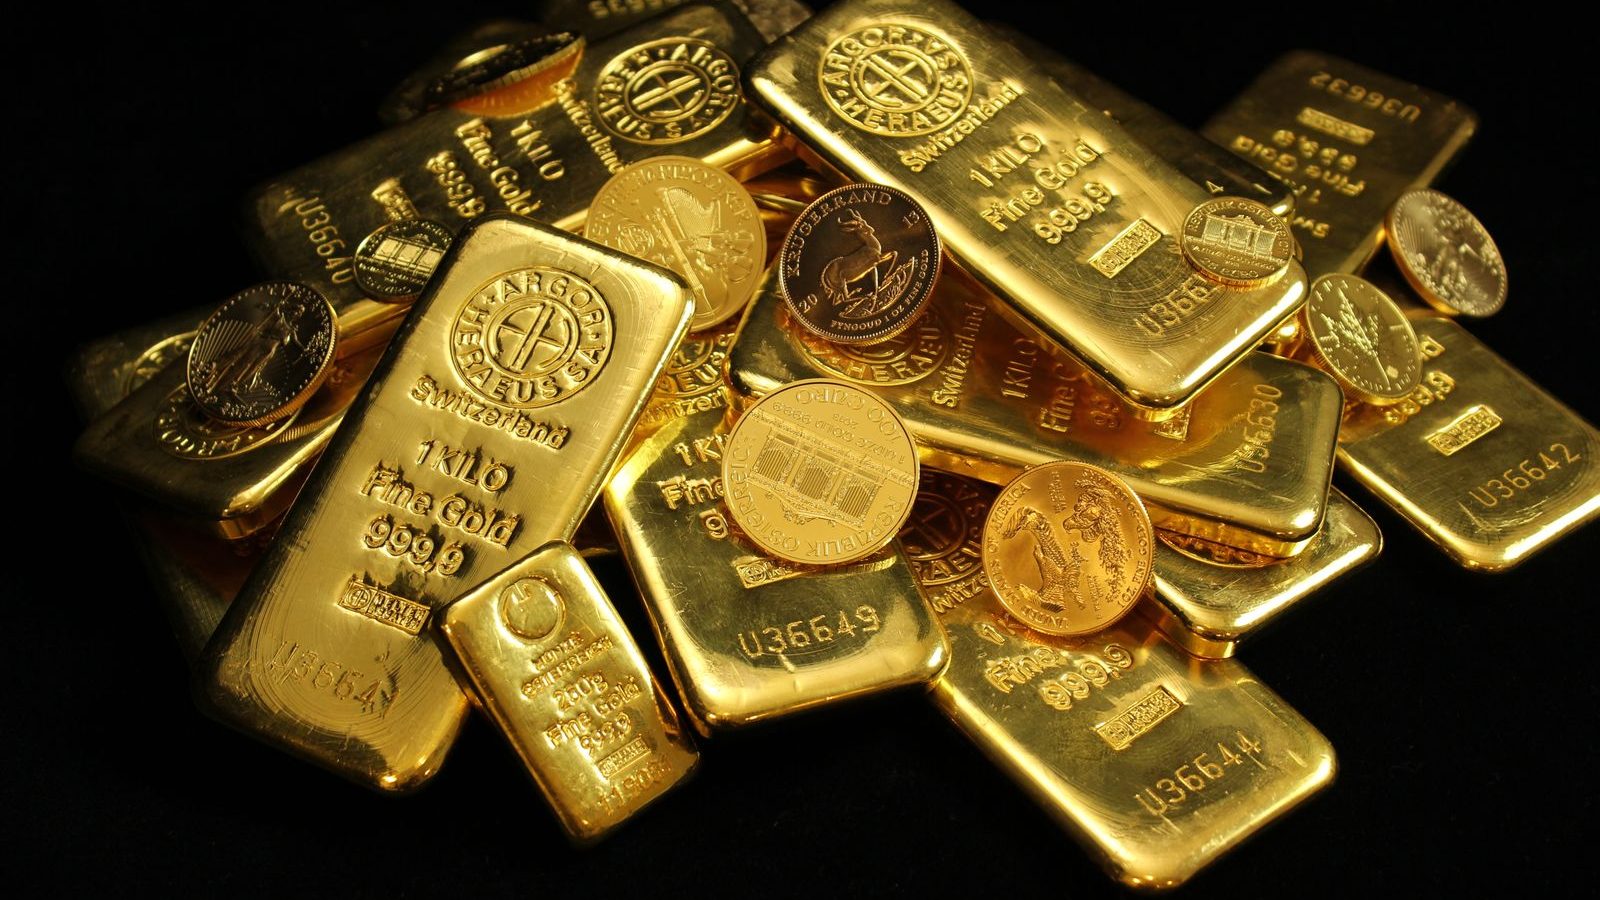
每盎司 4,139.73 美元。這是香港電台在 2026 年 10 月 22 日早上 6 時 13 分報道的現貨金價較早時報價,升約 0.4%;同一報道指,紐約黃金期貨收報 4,150 美元,升近 0.2%。整體而言,現貨金價仍在每盎司 4,100 美元以上徘徊。
數字本身不難記,難的是接下來的問題:金價處於這個水平,黃金在一般家庭的資產配置中應該扮演甚麼角色。本文只講一般概念,不作買賣建議,也不預測金價;所有價格及數據截至 2026 年 10 月 22 日。
報道只給了價格,沒有給理由
值得留意的是,香港電台該則報道沒有交代金價變動的原因,也沒有引述分析師或官員。換言之,當日金價為何守在高位,目前沒有權威說法。以下談的是近期研究中的幾個因素,屬背景資料,不代表當日的成因。
央行仍在買,但步伐有起有落
世界黃金協會(World Gold Council)在 2026 年 7 月 30 日發表的季度報告指,2026 年第二季各國央行淨購金約 289 噸,比 2025 年同季的 177.9 噸多 62%。
買家並不平均。該季最大買家是波蘭央行,買入 51 噸,上半年累計 82 噸;中國人民銀行買入 33 噸,是 2023 年第四季以來最大的單季增幅;俄羅斯則是最大賣家,減持 22 噸。
不過把時間拉長一點,畫面就沒有那麼一面倒:2026 年上半年央行淨購金合共 345 噸,是 2022 年以來同期最低。央行是重要買家,但不是一台只會向上推的引擎。
黃金 ETF 資金流出:金價轉弱,美元與利率預期轉強
同一份報告指,2026 年第二季全球黃金交易所買賣基金(ETF)淨流出約 45 噸。報告把原因歸於金價轉弱,以及北美市場上美元轉強、通脹與利率預期上升。
金價也並非一直向上。第二季倫敦金(PM)均價為每盎司 4,506.29 美元,比第一季的紀錄低 8%,但仍比 2025 年第二季高 37%。該季全球黃金總需求(含場外交易)按年持平於 1,269 噸,上半年合共 2,522 噸,價值創 3,800 億美元紀錄。
高價亦有代價:報告指高金價令首飾購買力承壓;金條及金幣需求約 307 噸,按年跌 3%,報告形容為兩個強勁季度後回復較常態水平。
避險功能:股災中表現較好,但並非每段時間都跑贏
世界黃金協會在 2026 年 8 月 11 日的報告指出,黃金與股票的關係會隨環境轉變:經濟增長期兩者通常為正相關,市場避險時則為負相關。2018 年第四季及 2020 年第一季兩次股市急跌,黃金分別升 8% 及 6%,同期 MSCI USA 指數分別跌 14% 及 20%。
報告又以假設組合計算,5% 黃金配置貢獻了整體分散效益的 28%;20 年間,年化波動由 11.8% 降至 11.3%,最大回撤由 -41.0% 收窄至 -38.6%,年化回報則為 7.9% 對 7.8%。
讀這些數字時要記住兩點。第一,世界黃金協會是黃金行業組織,這類研究帶推廣性質。第二,同一份報告也指出,2006 年 6 月至 2026 年 6 月黃金現貨回報為 9.9%,但在較短期間曾落後於其他商品;報告亦指大部分投資組合的黃金比重不足 1%。
同樣叫黃金,持有方式的風險相差很遠
在香港,投資者及理財教育委員會(投委會)轄下「錢家有道」列出了幾種常見持有方式的特點。
實物黃金、紙黃金與黃金 ETF:沒有槓桿
投委會指,實物黃金、紙黃金和黃金 ETF 都不是以孖展形式買賣,沒有槓桿效應;不計交易成本,金價升跌多少,投資者就賺蝕多少。
倫敦金:槓桿放大盈虧
倫敦金則以槓桿形式買賣,會放大盈虧。投委會舉例,在 100 倍槓桿下,價格只要跌 1% 就會損失全部本金,虧損更可能遠超所付按金。投委會形容其風險非常高,不適合一般投資者。
貴金屬 ETF:方便,但成本與風險不只一項
投委會指,貴金屬 ETF 主要持有實物金屬,追蹤金屬價格(扣除基金開支),金屬存放於託管人金庫。在港交所買賣涉及以下成本:
- 經紀佣金
- 證監會交易徵費
- 聯交所交易系統使用費及交易費
- ETF 本身另收的基金經理、受託人及託管人費用
投委會同時列出多項風險:
- 單一金屬價格波動大
- 託管人的保險未必涵蓋所有金屬
- 買賣價可高於或低於資產淨值
- 追蹤誤差
- 被動管理,不會在跌市時防守
- 成交疏落時的流動性風險
- 倫敦定價基準不受監管
- 官方機構拋售黃金的風險
給一般家庭的觀察
把以上資料放在一起,黃金比較像資產配置中的減震器,而不是增長引擎:它在部分股災中表現較好,但在其他時期可以落後,價格亦有明顯起落。
真正要先決定的,不是買不買,而是用甚麼方式持有、願意承受多少波動。 沒有槓桿的工具,不計交易成本,賺蝕與金價同步;帶槓桿的倫敦金,則如投委會的例子所示,在 100 倍槓桿下跌 1% 就會損失全部本金。如需按個人情況作出投資決定,應諮詢持牌專業人士。
文中價格及資料截至 2026 年 10 月
本文只提供一般資訊,並非投資、稅務或保險建議。每個人的情況不同,作出決定前請諮詢持牌專業人士。
資料來源
- RTHK 香港電台:金價靠穩 在4100美元以上徘徊 ()
- World Gold Council:Gold Demand Trends: Q2 2026 ()
- World Gold Council:Gold Demand Trends Q2 2026 - Central banks ()
- World Gold Council:Gold Demand Trends (listing page) ()
- World Gold Council:Gold: The most effective commodity investment - 2026 edition ()
- 投資者及理財教育委員會 錢家有道:倫敦金的槓桿風險 ()
- 投資者及理財教育委員會 錢家有道:貴金屬 ETF ()
更正紀錄
如發現內容有誤,請電郵 support@wedo-search.com